Revolut – Kids & Teens

- 370.00 Avis
- 4,8
- Téléchargements
- 1 000 000+
Notre avis sur Revolut – Kids & Teens de Appgk
Quand on cherche une première solution financière pour un enfant ou un adolescent, le vrai sujet n’est pas seulement de trouver une carte. Il faut aussi savoir comment l’utiliser au quotidien, quelles limites poser et jusqu’où laisser son enfant gérer seul ses dépenses. C’est dans ce contexte que j’ai testé Revolut – Kids & Teens, l’application de finance de Revolut Ltd pensée pour les plus jeunes.
Mon impression générale est assez claire : l’outil a du sens dans un foyer où un adulte veut accompagner progressivement l’apprentissage de l’argent, sans transformer chaque petite dépense en discussion interminable. En revanche, je ne le vois pas comme un remplacement universel d’un compte bancaire classique. Son intérêt dépend surtout de la manière dont la famille veut organiser l’argent de poche, les achats courants et la confiance accordée à l’enfant.
Une utilisation vraiment pratique dans un foyer
Le scénario le plus parlant est celui d’un adolescent qui part au collège, à une activité sportive ou chez des amis avec une somme prévue pour la journée. Au lieu de lui donner systématiquement de l’argent liquide, le parent peut s’appuyer sur l’écosystème Revolut destiné aux jeunes pour rendre cette autonomie plus concrète. L’enfant apprend à regarder ce qu’il dépense, tandis que l’adulte conserve un rôle d’accompagnement plutôt que de contrôle permanent.
J’apprécie particulièrement cette approche pour les dépenses répétitives : un goûter, un petit achat pendant une sortie, une contribution à une activité ou un cadeau à préparer. Ce sont de petites situations, mais elles permettent de parler de budget sans attendre une grosse erreur. L’application devient alors un support de conversation. On peut demander à l’enfant comment il compte utiliser son argent, plutôt que de lui expliquer abstraitement que tout achat a une conséquence.
Les meilleurs aspects de Revolut – Kids & Teens
Points à garder à l’esprit concernant Revolut – Kids & Teens
Sur un appareil partagé, il faut toutefois rester attentif. Une application financière destinée à un enfant ne devrait pas être traitée comme un simple jeu que l’on ouvre rapidement entre deux autres applications. Je recommande de réserver un moment calme pour vérifier qui utilise le téléphone, quel compte est ouvert et si l’enfant comprend bien ce qu’il voit. Cette précaution est particulièrement importante dans une famille où plusieurs personnes utilisent la même tablette ou le même smartphone.
Le point fort de cette configuration est la séparation mentale entre l’argent de l’adulte et celui de l’enfant. Même lorsque la gestion familiale reste coordonnée, l’enfant peut commencer à se représenter une somme disponible, des choix et des priorités. Cette distance est plus pédagogique qu’une simple remise d’espèces, car elle crée une trace de l’habitude de dépenser et encourage l’observation.
Actualités et articles liés à Revolut – Kids & Teens
Actualités
Asphalt 8 face aux coupures : le jeu reprend-il vraiment la course ?
Actualités
Google Wallet : une communauté faite de gestes partagés, pas de publications
Actualités
Comment Lidl Plus Réinvente le Shopping grâce à l'Intégration Stratégique des Applications
Je conseille néanmoins de commencer par une règle très simple : l’enfant doit pouvoir expliquer à quoi sert l’argent reçu avant de l’utiliser. Ce n’est pas une fonction à chercher dans l’application, mais une méthode d’usage qui évite de confondre autonomie et absence de cadre. Revolut – Kids & Teens fonctionne mieux quand l’adulte fixe les règles de la maison en parallèle de l’outil.
Une mise en place qui demande des limites claires
La première étape ne consiste pas à laisser l’enfant explorer seul. Je commencerais par définir les dépenses acceptables, les situations qui nécessitent une demande préalable et la façon de réagir en cas d’erreur. Une carte ou une application peut faciliter la gestion, mais elle ne remplace pas l’accord familial sur ce qui est raisonnable.
Vous ne voulez pas lire l’intégralité de l’avis ?
Cette préparation est utile parce que l’enfant peut rapidement percevoir l’argent numérique comme moins réel que des billets. Un achat sans contact est rapide et parfois moins impressionnant qu’un billet qui disparaît du portefeuille. Pour éviter cet effet, je ferais régulièrement le point avec lui sur ses dépenses, sans transformer chaque vérification en interrogatoire. L’objectif est qu’il comprenne le lien entre une action et le solde disponible.
L’âge joue aussi un rôle important. Le produit est classé PEGI 3, mais cette indication ne signifie pas qu’un très jeune enfant est prêt à gérer de l’argent seul. Elle renseigne sur l’âge de contenu, pas sur la maturité financière. Pour un enfant qui ne lit pas encore correctement les montants ou qui ne distingue pas un besoin d’une envie, l’usage devra rester très accompagné.
Captures d’écran
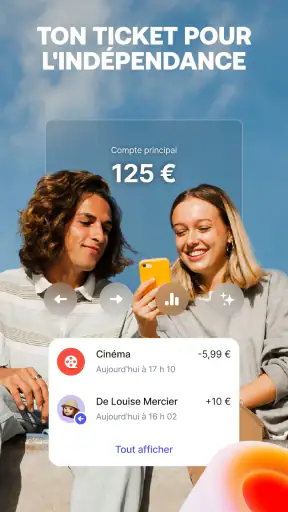
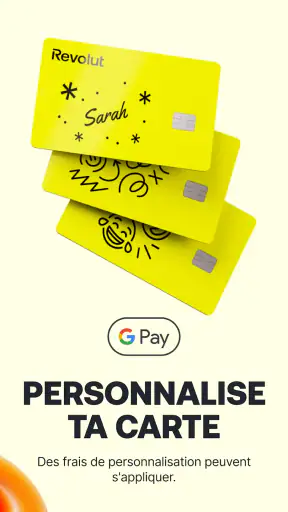
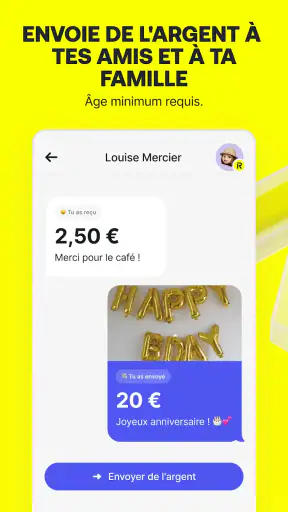
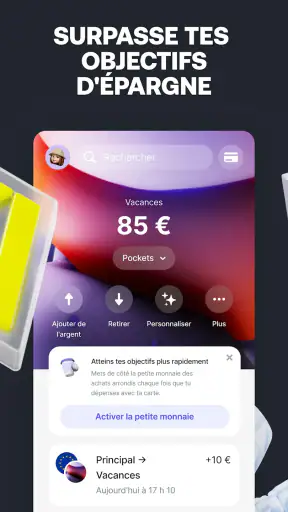
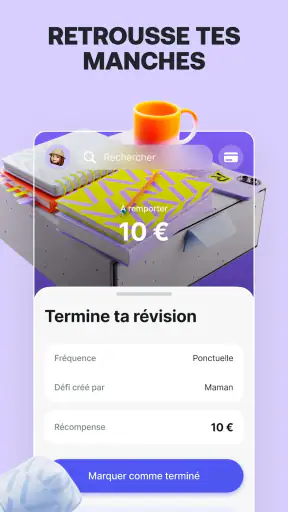
À l’inverse, un adolescent qui commence à sortir seul peut trouver l’approche plus naturelle. À cet âge, la question n’est plus seulement de recevoir de l’argent, mais de comprendre comment le répartir entre plusieurs objectifs. Je trouve intéressant de lui demander de prévoir une petite réserve avant une sortie, puis de revenir sur ce qui s’est réellement passé. Cette comparaison entre prévision et réalité apporte davantage qu’une simple interdiction.
Le téléchargement est gratuit, ce qui facilite un premier essai sans engagement financier pour installer l’application. Cela ne veut pas dire que toutes les opérations ou tous les usages du système familial sont sans conséquence : l’argent dépensé reste bien réel. Cette distinction mérite d’être expliquée à l’enfant dès le départ, surtout si le mot « gratuit » lui donne l’impression que le service ne demande aucune vigilance.
La version actuelle est 5.123 et l’application fonctionne à partir d’Android 9. Pour un foyer qui conserve un ancien téléphone, je vérifierais donc la compatibilité avant de prévoir cet appareil comme support principal. Sur un téléphone plus récent, le sujet sera surtout l’organisation : qui installe, qui se connecte, où l’on consulte les informations et comment on évite qu’un autre membre de la famille ouvre le mauvais espace.
Coordonner sans surveiller chaque geste
La coordination familiale est, à mon avis, le cœur de l’expérience. Le parent doit pouvoir rester disponible pour les questions importantes, mais l’enfant doit aussi avoir une marge d’action. Si l’adulte valide mentalement chaque achat, l’application devient une version numérique de l’argent de poche contrôlé au centime près. Si personne ne discute jamais des dépenses, elle perd une grande partie de sa valeur éducative.
Je préfère une routine légère : un échange avant une sortie, une vérification après une période d’utilisation et une discussion lorsqu’une dépense surprend. Cette méthode évite de créer une atmosphère de surveillance continue. Elle permet aussi de repérer les habitudes qui méritent une explication, comme les petits achats répétés qui semblent anodins séparément mais finissent par peser sur le budget.
Un autre conseil concret consiste à distinguer les dépenses prévues des dépenses spontanées. Pour une sortie scolaire ou une journée avec des amis, l’enfant peut préparer une estimation. Pour une envie imprévue, il peut apprendre à se demander s’il préfère acheter maintenant ou conserver la somme pour un objectif plus intéressant. Cette façon de travailler donne un rôle actif à l’application sans lui attribuer un pouvoir éducatif qu’elle ne peut pas avoir seule.
Dans une famille avec plusieurs enfants, je garderais également des règles identiques, mais pas forcément des montants identiques. Un adolescent qui se déplace seul n’a pas les mêmes besoins qu’un enfant plus jeune. L’important est d’expliquer le principe de la différence, afin que la coordination ne ressemble pas à une comparaison permanente entre frères et sœurs.
Le téléphone utilisé pour consulter l’application mérite lui aussi une organisation précise. Je déconseille de laisser un enfant ouvrir une session sur un appareil auquel tout le monde a accès sans réfléchir à la confidentialité. Même sans entrer dans des réglages complexes, il faut savoir quel profil est actif et prendre l’habitude de fermer l’application ou de verrouiller l’appareil après consultation.
Cette prudence est l’une des limites pratiques du produit : la qualité de l’expérience dépend beaucoup du cadre familial. Une famille qui veut une solution entièrement séparée, avec un fonctionnement bancaire traditionnel et le moins possible d’accompagnement, risque de trouver cette approche moins adaptée. Ici, la coordination parent-enfant fait partie de l’intérêt du service.
Confiance, âge et apprentissage progressif
Je ne donnerais pas le même niveau d’autonomie à tous les enfants du même âge. Certains savent attendre avant d’acheter, d’autres dépensent dès qu’une somme apparaît disponible. Le bon moment pour commencer dépend donc de la compréhension de l’enfant, de son usage du téléphone et de sa capacité à demander de l’aide lorsqu’il ne comprend pas une opération.
Pour les plus jeunes, je privilégierais une utilisation accompagnée : l’adulte explique les montants, l’enfant observe et participe à de petites décisions. Pour un adolescent, on peut aller plus loin dans la planification, en lui demandant de répartir son argent entre une dépense immédiate et une réserve. Cette progression me paraît plus saine qu’un passage brutal de l’argent liquide à une autonomie totale.
La confiance ne doit pas être confondue avec la possibilité technique de dépenser. Une carte destinée aux jeunes peut rendre une transaction facile, mais elle ne dit pas à l’enfant si cette transaction est judicieuse. Je trouve donc essentiel de parler des erreurs sans dramatiser. Un achat regretté peut devenir un bon exercice si l’on analyse ce qui a motivé la décision et ce qui aurait pu être anticipé.
Le contexte PEGI 3 peut rassurer sur le fait que l’application n’est pas présentée comme un service réservé à un public adulte, mais les parents doivent conserver leur propre jugement. Une interface simple n’élimine pas les questions de sécurité, de confidentialité ou de maturité. Je ne laisserais pas un enfant utiliser seul un compte financier simplement parce que l’application paraît accessible.
Cette nuance répond aussi à une question fréquente : est-ce une bonne solution pour apprendre la valeur de l’argent ? Oui, à condition de l’utiliser comme un outil de discussion. Non, si l’on espère qu’elle apprendra automatiquement à l’enfant à économiser. La technologie rend les mouvements plus visibles, mais les habitudes viennent des explications, des règles et de la répétition.
Dans mon usage, l’intérêt est donc moins spectaculaire que pratique. Je ne cherche pas une expérience ludique ni une multiplication de fonctions. Je veux surtout que l’enfant puisse participer à une gestion réelle, dans un environnement où l’adulte reste présent. C’est cette sobriété qui peut convenir à certaines familles, tandis que d’autres préféreront une application plus orientée vers la pédagogie ou le suivi détaillé.
Ce que l’application apporte face aux solutions habituelles
Par rapport à l’argent liquide, Revolut – Kids & Teens offre une expérience plus proche des habitudes actuelles des adolescents. L’enfant peut apprendre à gérer une somme sans transporter de billets, et le parent peut discuter de dépenses qui seraient autrement vite oubliées. En contrepartie, le caractère tangible de l’argent disparaît. Pour un enfant qui comprend mieux avec des pièces et des billets, l’approche numérique peut être moins parlante au début.
Face à un compte bancaire classique ouvert directement pour un adolescent, l’intérêt principal est l’orientation familiale et progressive. Le produit se présente clairement comme une solution pour enfants et adolescents, plutôt que comme un compte adulte simplement utilisé par une personne plus jeune. Cela peut rendre les premières étapes plus compréhensibles, notamment lorsque le parent veut accompagner l’enfant au lieu de lui transmettre immédiatement toutes les habitudes d’un compte courant.
Une application de budget indépendante peut être préférable si la famille veut seulement suivre les dépenses sans utiliser de carte dédiée. Elle donne parfois une vision plus neutre, mais elle demande souvent que l’enfant pense à saisir ou classer ses achats. Ici, l’usage est plus directement lié à l’argent disponible et aux dépenses du quotidien. Le choix dépend donc de la priorité : apprendre à noter et analyser, ou apprendre à utiliser une somme dans des situations réelles.
Je choisirais aussi une solution plus traditionnelle pour une famille qui souhaite centraliser tous les services financiers au même endroit, avec les mêmes habitudes pour chaque membre. À l’inverse, Revolut – Kids & Teens me semble plus pertinent lorsque l’on veut créer un espace adapté au passage progressif vers l’autonomie. Il faut accepter que la réussite repose sur la coordination entre l’enfant et l’adulte, pas uniquement sur l’installation.
Le développeur Revolut Ltd bénéficie ici d’un produit déjà suffisamment visible pour inspirer une première confiance : l’application affiche une moyenne de 4,8 sur environ 32 000 évaluations et dépasse le million d’installations. Ces chiffres montrent un intérêt réel du public, mais ils ne remplacent pas l’examen de vos besoins. Une note élevée ne garantit pas que la façon de gérer l’argent correspondra à votre famille.
J’ai également apprécié que le service soit présenté comme gratuit à l’installation. Pour tester l’organisation sur une courte période, c’est un avantage évident. Je garderais toutefois une règle simple : ne jamais associer la gratuité du téléchargement à une permission générale de dépenser. L’enfant doit comprendre que l’application peut être obtenue sans paiement direct, alors que chaque achat effectué avec l’argent disponible doit rester réfléchi.
Les limites à accepter avant de l’adopter
La première limite est pédagogique : l’application ne peut pas décider à la place du parent du niveau d’autonomie approprié. Si la famille n’a pas défini de règles, l’enfant risque de recevoir des consignes contradictoires. Une semaine, on lui demande de gérer seul ; la suivante, on critique chaque achat. Dans ce cas, le problème vient moins de l’outil que de l’absence de cadre stable.
La deuxième limite concerne le numérique lui-même. Il faut un appareil compatible et une certaine aisance avec les comptes, les sessions et les notifications. Dans une maison où le téléphone est souvent prêté, perdu ou utilisé par plusieurs personnes, la gestion peut devenir moins fluide. Je prévoirais un appareil principal et une routine claire plutôt que de multiplier les installations.
La troisième limite est la tentation de réduire l’éducation financière à un solde. Voir combien il reste ne suffit pas à comprendre pourquoi il reste moins qu’avant. L’adulte doit encore expliquer les priorités, les achats impulsifs, l’épargne et les dépenses imprévues. Si vous cherchez une solution qui enseigne tout cela sans intervention, ce n’est probablement pas le bon choix.
Enfin, certains adolescents peuvent rejeter une application trop associée au contrôle parental. La manière de la présenter compte beaucoup. Je conseillerais de parler de responsabilité et de préparation à l’autonomie, plutôt que de surveillance. L’enfant doit savoir quelles sont les règles, mais aussi comprendre pourquoi on lui donne progressivement davantage de liberté.
Mon verdict pour une gestion familiale progressive
Après l’avoir envisagée comme un outil de vie quotidienne plutôt que comme une simple carte, je trouve Revolut – Kids & Teens convaincante pour les familles qui veulent accompagner un enfant vers une gestion plus autonome de l’argent. Son intérêt est particulièrement net pour l’argent de poche, les sorties et les premières dépenses régulières, lorsque l’adulte accepte de rester disponible sans tout décider.
Je la recommanderais moins à une famille qui veut une solution totalement indépendante, une comptabilité très avancée ou un remplacement direct d’un compte bancaire adulte. Dans ces situations, une banque traditionnelle ou une application de budget spécialisée peut mieux correspondre aux attentes. Le choix dépend vraiment du niveau de coordination que vous êtes prêt à maintenir.
Son classement PEGI 3, son accès gratuit et sa présence sur Android à partir de la version 9 rendent l’entrée assez simple, mais la simplicité technique ne doit pas masquer la responsabilité financière. Je commencerais avec une petite somme, des règles compréhensibles et un rendez-vous régulier pour discuter des dépenses. Cette méthode permet de corriger les habitudes avant qu’elles ne deviennent difficiles à changer.
Au final, je vois ce service comme un intermédiaire utile entre les billets donnés au hasard et l’indépendance bancaire complète. Il ne fait pas le travail des parents, et il ne transforme pas automatiquement un adolescent en gestionnaire prudent. En revanche, bien intégré à la vie du foyer, il peut rendre les conversations sur l’argent plus concrètes, plus régulières et beaucoup moins théoriques.
Mon conseil est donc simple : choisissez-le si vous cherchez un cadre de transition, pas une solution magique. Pour un enfant prêt à apprendre et un adulte disposé à accompagner, c’est une option cohérente. Pour une famille qui veut éviter toute discussion autour des dépenses, mieux vaut rester sur une solution plus basique et ne pas attendre de l’application qu’elle règle seule les questions de confiance et de limites.
FAQ de Revolut – Kids & Teens
Qu’est-ce que Revolut – Kids & Teens et à qui s’adresse cette application ?
Revolut – Kids & Teens est un espace financier conçu pour les enfants et les adolescents, généralement accessible depuis le compte Revolut d’un parent ou d’un tuteur. Il permet de disposer d’une carte et d’outils adaptés à l’apprentissage de la gestion de l’argent. L’âge minimum, les fonctionnalités disponibles et l’éligibilité peuvent varier selon le pays et le type d’abonnement du parent.
Un parent doit-il posséder un compte Revolut pour utiliser Revolut – Kids & Teens ?
Oui, l’utilisation de Revolut – Kids & Teens repose normalement sur un compte Revolut principal détenu par un parent ou un tuteur légal. Le parent crée et supervise le profil de l’enfant depuis son application, peut consulter les dépenses et gérer certains paramètres de la carte. Avant le téléchargement, il est conseillé de vérifier les conditions applicables dans votre pays, notamment concernant l’âge et le nombre de profils autorisés.
Les enfants peuvent-ils effectuer des paiements avec la carte Revolut – Kids & Teens ?
La carte associée au profil Kids & Teens peut généralement être utilisée pour effectuer des paiements chez les commerçants qui acceptent le réseau concerné, en magasin ou parfois en ligne selon les réglages du compte. Le parent conserve toutefois un contrôle important : il peut suivre les transactions, gérer la carte et, selon les options disponibles, appliquer certaines restrictions. Les retraits d’espèces et paiements internationaux peuvent être soumis à des limites ou à des frais.
Revolut – Kids & Teens est-elle sûre pour apprendre à gérer son argent ?
L’application a été pensée pour offrir un cadre plus contrôlé qu’un compte bancaire classique destiné à un adulte. Le parent peut suivre les dépenses, recevoir des notifications et intervenir en cas de besoin, tandis que l’enfant apprend à utiliser un budget réel. Malgré ces protections, aucune solution n’élimine totalement les risques : il reste important d’expliquer les achats en ligne, les arnaques, la confidentialité du code et l’utilisation responsable de la carte.
Revolut – Kids & Teens est-elle gratuite et quels frais faut-il prévoir ?
Le profil Kids & Teens peut être inclus dans certaines formules Revolut, tandis que d’autres fonctionnalités ou plusieurs profils peuvent dépendre de l’abonnement du parent. Des frais peuvent également s’appliquer dans certaines situations, par exemple pour des opérations particulières, des retraits, des conversions de devises ou l’utilisation à l’étranger. Les tarifs variant selon le pays et le forfait, consultez toujours la grille officielle avant de créer le compte.